

近日,支付巨头Visa与Mastercard在稳定币结算与AI代理支付领域的布局引发关注,两大卡组织正从传统交易规模竞争转向支付底层规则重塑。
规模差距显著,但网络能力趋同
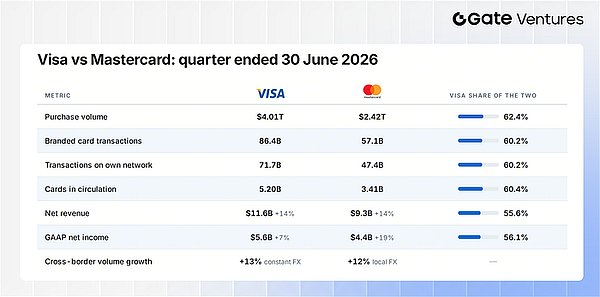
截至2026年6月30日的三个月数据显示,Visa在交易额、品牌卡交易笔数、自有网络处理量及卡量等核心指标上均领先Mastercard约60%,整体规模约为后者的1.6倍。然而,两家公司在自有网络处理比例上几乎持平——Visa为79.4%,Mastercard为78.9%——表明其将品牌交易留在自有网络内的能力相当。这意味着Visa的领先源于整体体量优势,而非结构性网络壁垒。
单位经济分化:Mastercard收费更高,Visa盈利更强
尽管Visa交易额领先62.4%,其净收入优势缩窄至55.6%。按消费类交易额计算,Visa名义费率为0.29%,低于Mastercard的0.38%;单笔交易贡献收入分别为13.4美分与16.3美分。这表明Mastercard单位收费更高,但Visa凭借规模效应实现更强盈利能力——剔除特殊项目后,其非GAAP净利率达54.3%,高于Mastercard的47.3%。
稳定币未取代卡网络,仅替换结算资产
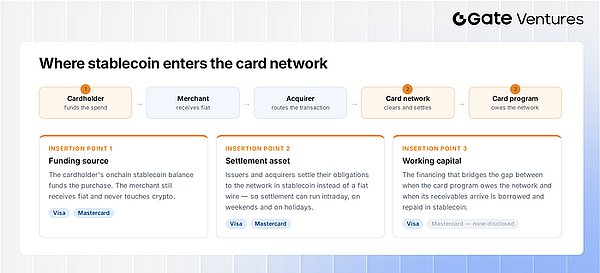
稳定币并未颠覆现有卡组织架构,而是在三个环节替代法币:一是作为用户资金来源(稳定币关联卡);二是作为发卡方与收单方之间的结算资产;三是用于卡项目方的营运资金周转。前两者已被Visa与Mastercard布局,但营运资金场景目前仅Visa涉足。
Visa聚焦结算数据价值,构建链上信贷生态
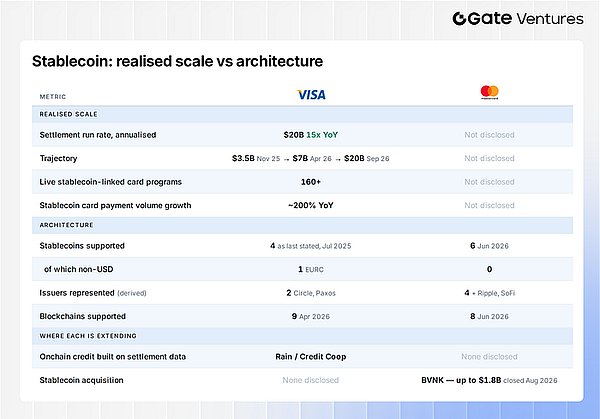
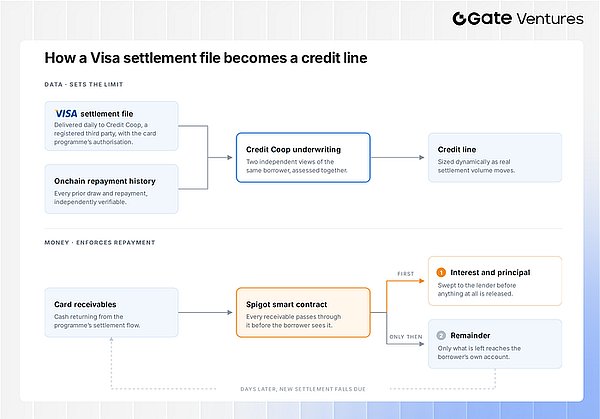
Visa稳定币结算规模从2025年11月的35亿美元年化飙升至2026年9月的200亿美元,同比增长超15倍。其战略不止于支持多链稳定币,更在于开放结算数据以赋能链上信贷。通过与Credit Coop等协议合作,Visa允许贷款机构验证真实交易应收款,并由智能合约控制还款流程。该体系已累计融资25亿美元,完成超3,000笔借款且零违约,部分项目融资成本降低30%。
Mastercard借收购BVNK拓展“无卡”支付边界
Mastercard虽已宣布支持6种稳定币及8条公链,但尚未披露具体结算量。其战略重心在于通过18亿美元收购BVNK,切入不依赖银行卡的跨境B2B支付、企业资金管理及钱包服务。此举旨在确保即使交易绕过传统卡网络,Mastercard仍能通过其基础设施参与资金流,应对稳定币可能形成的独立支付网络挑战。
AI代理支付尚处试点,基础设施先行
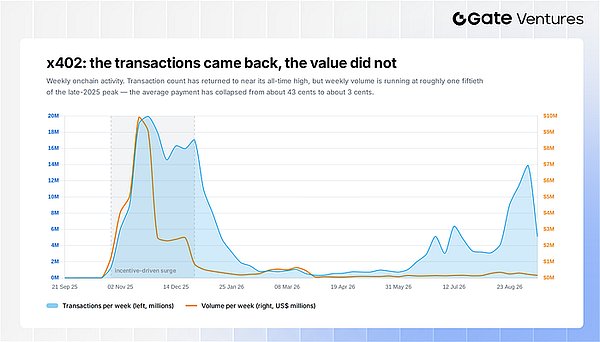
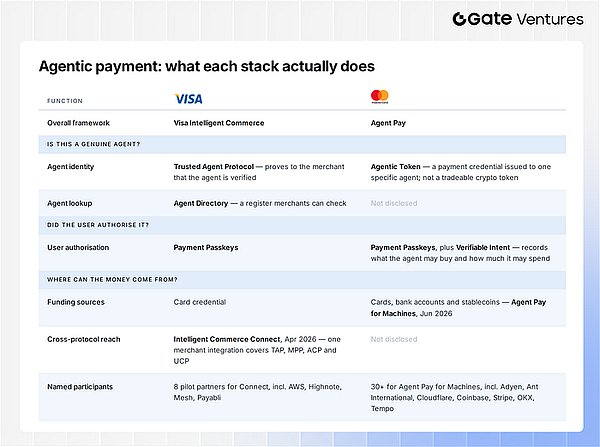
当前AI代理支付交易规模极小——x402协议一年仅完成4,820万美元交易,不足Visa一分半钟交易额。但Visa与Mastercard均已密集部署标准与身份验证体系。Visa推出Intelligent Commerce Connect,兼容多种AI支付协议;Mastercard则通过Agent Pay for Machines支持银行卡、银行账户及稳定币三种资金来源,并吸引Coinbase、Stripe等30余家机构参与。
落地进展:Mastercard实测更广,Visa覆盖更全
Visa的Agentic Ready计划已覆盖亚太10国及欧洲30多家发卡行,但未更新2025年12月后的交易量数据。Mastercard则在欧洲、香港及拉美完成真实支付案例,包括Santander参与的欧洲首笔AI代理端到端支付,以及拉美16家机构测试日常商品购买。值得注意的是,拉美近100%发卡机构已完成技术启用,显示其落地深度。
免责声明:本内容不构成任何邀约、招揽或建议。您在做出任何投资决定之前应始终寻求独立的专业建议。