

作者:动察Beating
中国新能源车企如今都想当 AI 公司。但这门生意的起点不仅没有算法和算力,甚至谈不上商业逻辑。2009 年「十城千辆」启动,财政开始花真金白银补贴一个没人买的试验品。中国汽车工业被内燃机专利困了大半个世纪,试图借机换道破局。闸门一开,真正造车的和寻租套利的混作一团,野心与投机在同一条赛道上狂奔。
那几年乱象丛生。有车厂把同一批电池装上底盘,申报验收领完钱立刻拆下来,塞进下一批空壳车里再领一遍;也有车一辈子没沾过公路,里程表在车间里靠仪器空转。造车不需要懂用户,只要吃透财政文件,纸面上的申报数字就能换来大把现金。
直到骗补名单公开,行业迎头挨了一记重击。2016 年前后的舆论场几乎宣判了它的死刑,一个靠财政输血催熟的行当,政策退坡之日似乎注定就是夭折之时。但在废墟边上,真正的火种反而落了地。蔚来、小鹏、理想先后立项,旁边还伏着早就下注的比亚迪。
撕掉铁皮:车企争相改名背后的估值焦虑
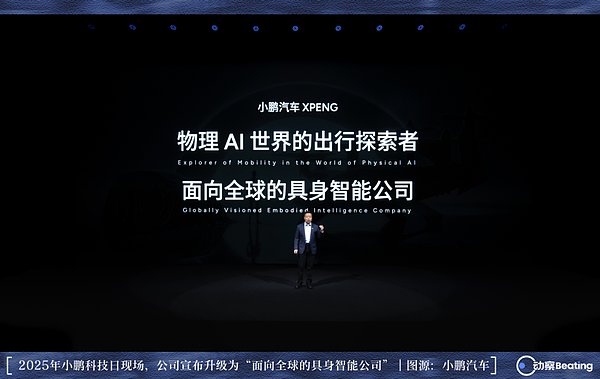
到了 2026 年,这几家好不容易从九死一生里杀出来、把车彻底造明白的公司,却突然不想再被称为车企了。2026 年 8 月 24 日,小鹏发了二季度财报通稿。金融网站一天要刷出数百篇这类公关稿,极少有人会去核对文末那行不起眼的公司简介。但所有的焦虑与野心都藏在那几行小字里。
2020 年上市招股书上,小鹏印的是「智能电动汽车公司」;2024 年底换成「全球化 AI 汽车公司」;仅隔一年,改叫「面向全球的具身智能公司」;到了 2026 年夏天,干脆换成了纯英文的「全球领先物理 AI 公司」。四年改口四次,词汇的视野一次比一次宽广,身上的机油味却一次比一次淡。
急着撕掉传统制造标签的不止小鹏一家。吉利在 CES 展台搭起「全域 AI 体系」,两年时间从 1.0 迭代到 2.0;蔚来把智驾芯片业务拆分出去单飞,第一轮就从外部撬走 22.57 亿元;理想早在 2023 年初就把人工智能写进全员信的最高愿景,而在现实里,它账上的利润基本盘依然由增程车牢牢托住。
展厅里的景象同样在变。奇瑞把带看展车的销售换成了人形机器人,机械臂抬起向客人指路;赛力斯收回问界商标主导权,转头拉着外部大模型搞出名叫 AIVA 的新招牌。在资本市场眼中,纯粹的硬件制造向来估值严苛,当车门焊得再结实也难逃制造业的估值天花板,向科技与算法迁徙成了所有人的集体选择。
长周期投入 vs 短命鬼淘汰:残酷的生存游戏
2019 年蔚来股价跌到一美元出头,李斌成了「当年最惨的人」,靠合肥国资一笔注资才缓过气。就在那一年,蔚来动手组建芯片团队。小鹏紧随其后。2020 年它刚在生死线上交付了 27041 辆车,账面亏损见底,同样在年底拉起队伍做芯片。理想动作最慢,也在 2022 年悄悄成立了芯片设计公司。
年销量不到三万辆、现金流随时见底的车企去赌自研芯片,在传统汽车工业眼里几乎难以理解。车规芯片周期以数年计,耗资巨大,但外购芯片的代价是把算力分配、架构和定价权全交在别人手里。在做一家组装厂与自己跳进深水区之间,他们选了后者。重工业里的许多远见,本质上只是被逼到死角后的唯一生路。
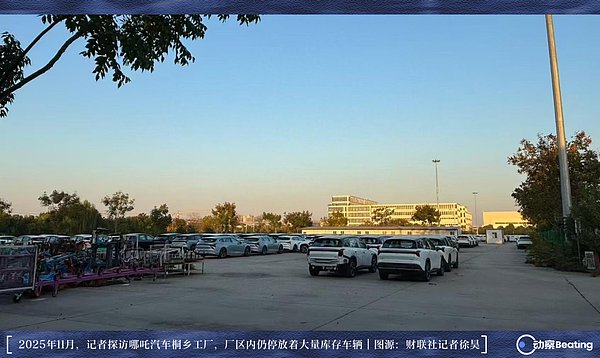
另一批选择抄近道的同行,付出了惨痛代价。2022 年哪吒以 15.21 万辆拿下新势力交付冠军,三大基地日夜开工,地方国资争相注资。仅仅三年后,哪吒账面资金见底,身后是 1631 家债权人申报的 265.8 亿元巨债。威马在重整方案里艰难周旋,高合的破产方案被法院一次次延期。从年度销冠到深陷困境,中间只隔了三十六个月。
价格战接踵而至。2023 年补贴退坡,特斯拉率先挥刀,单车降幅最高 3.6 万元。2025 年初夏比亚迪对 22 款车型降价,两周内十几个品牌跟进,前五个月全行业 73 款车型挂出骨折价。仅 2024 年全国退网的 4S 店就达到 4419 家。当年福特降价洗牌面对的是急剧膨胀的市场,今天的近身绞杀,却发生在一个收缩周期里。
2025 年名义 GDP 增速 4.0%,房贷余额连续十一个季度负增长,居民倾向储蓄保底的比例超过六成。车市总盘子跟着失血,2025 年全国乘用车零售总额蒸发了 1700 亿元,均价切断六年涨势跌到 17 万元,整车制造平均利润率滑落到 1.5% 的历史低位,单台车平均毛利只剩 1.4 万元。
2026 年夏天,新能源车渗透率冲上 62.8%,但上半年乘用车整体销量却重挫 6.2%。唯一的增量只剩出海,国内销量下滑两成,全靠出口同比飙升六成撑起大局。政策随后重拳介入,监管部门相继叫停亏本销售、死磕供应链账期,「十五五」规划一面将产能预警塞进文件,一面特设了人工智能专章。但商业逻辑是一道客观算术题,一家利润率只有 1.5% 的车企,赚着制造业最薄的微利,却要对标科技巨头去填未来十年的前沿研发,两本账根本对不上。
五十万亿的新容器:物理AI的宏大叙事
2025 年春天的 GTC 大会上,黄仁勋把人工智能的进化拆解为感知、生成、代理和物理 AI 四步台阶。所谓物理 AI,就是让模型走出冰冷的屏幕,去摸清现实世界里的重力、摩擦和刚度,指挥金属机械在不可预测的物理世界里干活。
转过年的 CES 上,他宣布物理 AI 的转折点已至,推出世界模型 Cosmos、仿真平台 Omniverse 与机器人套件 Isaac。他指出的目标,是一个总值高达 50 万亿美元的全球制造与物流市场。这个数字比全球汽车产业一整年的销售额大出一个数量级。名词的分量直接挂钩布道者的身量,当英伟达市值跨过 5 万亿美元门槛,成为全球算力底座的掌控者,黄仁勋描绘的方向迅速牵引着全球数千亿美元的资本流向。
政策同样迅速,从工信部把人形机器人列为继智能手机与新能源汽车后的颠覆性产品,到「具身智能」与「人工智能+」接连写进最高规格的政府工作报告,技术名词在核心规划中迅速获得了产业布局与资源倾斜的重量。
但这门前沿技术在产业界仍处于拓荒期。理想在学术会议上发表世界模型论文,开篇就坦承学界对世界模型尚无统一定义。国内的技术路线也各自不同,华为与蔚来主张世界模型,小鹏与理想押注视觉、语言、动作一体化的 VLA 模型。小鹏对外主讲 VLA,内部技术报告里也有团队在推进世界模型。被外界称为「物理 AI 第一股」的 Momenta,在港交所招股书里为了严谨,通篇未出现该词,世界模型也仅作为研发中项目列出。
两把标尺:特斯拉与Waymo的现实困境
招牌挂上去了,但技术的地心引力终究要落到地面。要量出物理 AI 的落地成色,行业里摆着两把最核心的标尺,一把是在技术和法规边缘试探最深的特斯拉,另一把是商业化运营规模最大的 Waymo。
2026 年初秋特斯拉开始用 Cybercab 试水载客,这台去掉了方向盘、踏板与后视镜的车型展现了极具冲击力的形态。
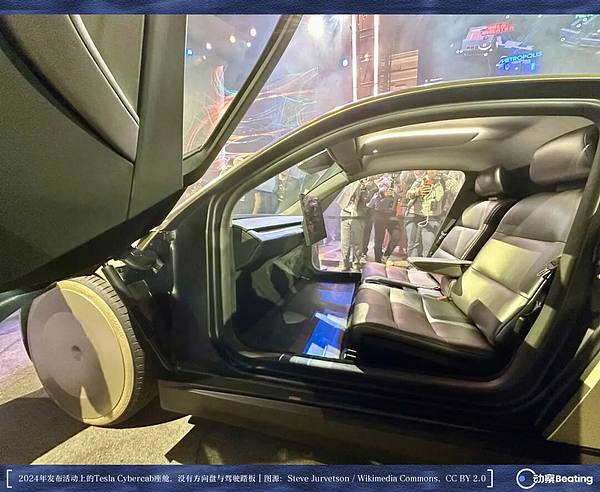
但就在上路当天,美国国家公路交通安全管理局便正式立案调查。下发的特别质询函直指核心准入问题,其中第 19 项质询直接援引联邦机动车安全标准 135 条款,明确指出行车制动须通过脚部控制装置激活。而眼前的测试车,根本没有脚部控制部件。马斯克至今没有拿到联邦层面的专项安全豁免。
第二把标尺下的 Waymo,展现了规模扩张背后的效率瓶颈。作为全球无人驾驶商业化的领头羊,Waymo 的周订单量在数月间始终徘徊在 50 万单区间。运营城市扩充到 15 个,车队规模新增逾千辆,但单车平均周行程却从 167 单滑落到 125 单。公开测算显示,Waymo 在加州的运营里程里空驶率保持在四成以上,母公司 Alphabet 旗下包含自动驾驶的 Other Bets 板块,单季收入三亿多美元,对应的经营亏损却逼近十八亿美元。
搬不动的底牌:从四轮到双足的技术鸿沟
中国车企并不是赤手空拳跨界的。2023 年中国工业机器人密度达到每万名工人 470 台,位居全球前列,全世界每两台新安装的工业机器人就有一台落地在中国车间。
四年前蔚来、小鹏、理想的智驾芯片还全靠外采,四年后小鹏图灵芯片累计出货超 20 万片并拿下大众定点,蔚来神玑 NX9031 智驾芯片累计出货超 55 万颗,理想马赫 M100 交付超 5 万颗。在核心硬件自主化上,本土新势力实打实迈过了一道关键门槛,只是这批芯片目前依然全部用于自研闭环,尚未真正作为独立产品走向外部开放市场。
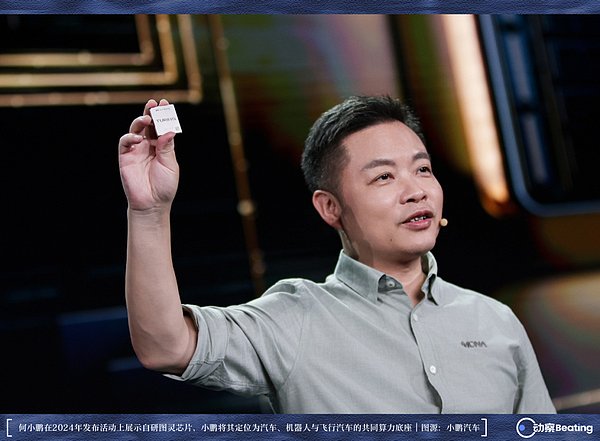
但越往算法核心走,跨领域的隔阂越明显。汽车是在结构化道路上的平面轮式运动,而人形机器人涉及数十个自由度的全身协调、重力动态平衡与触觉反馈。业内所谈的模型通用性,更多停留在数据标注与工程链条层面,具体到运动控制算法,架构依然需要另起一套。
即便是车端验证成熟的端到端技术,放进物理机器人系统里也无法直接套用。理想在 2024 年用数月封闭开发跑通端到端智驾,李想曾坦言自己此前觉得做人工智能的人是骗子,看到实车表现后才彻底信服。理想试图将这套研发节奏复刻到更复杂的 VLA 视觉语言动作模型上,将周期压缩至半年,但落地到复杂工况时泛化成功率明显不及预期,随后只能务实地下调大语言模型在直接控制中的比重。
第二次变现:技术服务毛利率高达75%
2026 年二季度小鹏递出的成绩单里,透露出一种全新的商业平衡。当期公司汽车销售收入 170.5 亿元,同比微增百分之一,毛利率为 12.1%;而包含技术研发服务在内的其他收入达到 27 亿元,同比大增近一倍,毛利率高达 75.1%。在这张报表上,卖车赚取的微薄毛利与技术服务带来的高额回报几乎旗鼓相当,传统硬件制造的薄利与软件技术的溢价,在同一家公司的账目里形成了鲜明反差。
但这种技术造血能力的外部延伸,目前依然处于起步阶段。真正买单的外部车企主要还是大众,大众汽车中国高管曾明确表示,大众支付费用获得的是整体电子电气架构与底层代码授权,而小鹏最具差异化的核心智驾与座舱应用依然保持独立。大众之外,主机厂阵营里能够承接大额整套技术授权的案例并不多见,同一时期计入账目的另一笔主要外部收益,则来自保时捷采购的碳排放积分。
单一卖车的重资产逻辑面临天花板,将研发成果独立资本化成了车企的普遍选择。小鹏旗下的人形机器人团队鹏行完成独立分拆与融资,即便尚未进入规模化商用阶段,在资本市场依然获得了逾 62 亿美元的投后估值,接近母公司小鹏汽车六成的市值体量;蔚来同样将自研芯片业务神玑分拆独立,首轮引入 22.57 亿元外部资本。
四个空白格:工业落地的真实挑战
机器人的实际工作时长、故障率、人工介入率与客户回本周期,这四项核心指标在全行业的公开渠道里依然难以寻觅。这并非企业刻意隐瞒,而是这四组数据散落在实际生产线的最深处,记录在急停按钮的触发日志、安全光栅的警报频次、后台工程师的接管记录,以及产线控制系统的节拍表里。
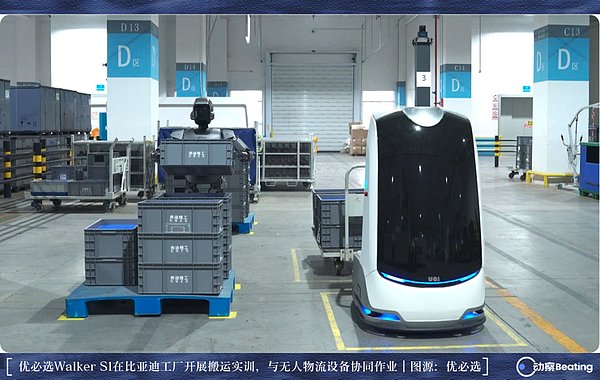
在产业历史上,新兴技术装备从实验室走向车间,往往需要政策机制先行铺路。1980 年春天,日本通产省牵头组建日本机器人租赁公司 JAROL,把昂贵且前景未明的机械臂变成可以按月计费的租赁设备,由产业政策替懵懂的市场买下了第一张单。今天散落各地的算力中心、地方国资集采与示范应用补贴,在机制逻辑上正是这一模式的当代延续。
但从政策扶持走向真正的市场内生需求,中间依然存在明显的温差。2026 年上半年行业统计的 218 个中标项目中,真正落进工业生产一线的订单占比刚刚超过两成,其余多集中于样机测试与场景验证,部分项目的回款周期被拉长至一年以上。
从财务数据来看,真正靠进厂干活获得的收入依然偏薄,宇树在工业场景揽下的收入约为一千五百多万元,在整家人形机器人业务中占比不足百分之三;优必选出货的一万六千多台设备中,全尺寸具身智能机器人为 921 台,绝大部分依然为桌面级或教育型设备;乐聚来自工业场景的收入同样在数百万元量级。
纸面上的意向订单与严苛工业现场的真实兑现之间,依然隔着可观的技术与商业跨度。与国内谨慎的工业落地形成对照的,是海关出口数据所展现的海外需求。2026 年起,人形机器人获得了专属海关税号,前七个月累计出口突破万台,总值近十亿元,单台申报均值约 9.5 万元,最大的出口目的地正是对供应链审核最为严苛的美国。夏末,塞尔维亚在沙巴茨为中国企业投资的欧洲首座人形机器人工厂按下启动键,而在此前后,大洋彼岸针对相关智能硬件的贸易与合规壁垒也悄然收紧。
同一批带着算法与电机的机器,一边面临着复杂的外部合规环境,一边凭借扎实的供应链能力走向全球市场。这种集体向新命名迁徙的景象,在科技产业史上并不陌生。二十多年前互联网浪潮最热的时候,全美有一百多家上市公司把 .com 塞进名字。潮水退去后,名字很快失效,真正留下来的还是光缆、服务器、用户和现金流。今天的物理 AI 迟早也会经历同样的筛选。
中国车企手里的东西要更实一些。过去十年,它们已经把巨额研发投入变成工厂、供应链、芯片、算法和工程团队。现在的问题,是这些能力能不能离开汽车,进入机器人、无人驾驶和更多真实的物理场景。中国车企正在把过去十年造车攒下来的能力,拿去赌下一轮工业革命。过去十年,中国车企已经赌赢过一次。它们从一个靠补贴起步、骗补横行、几乎没人相信能活下来的行业里,硬生生做出了一套全球最完整的新能源汽车工业体系。现在,它们把这十年攒下来的筹码全部推到了下一张牌桌上。