

美股确实又贵又集中
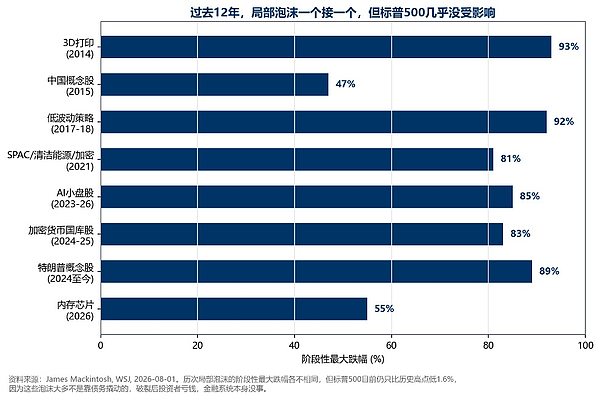
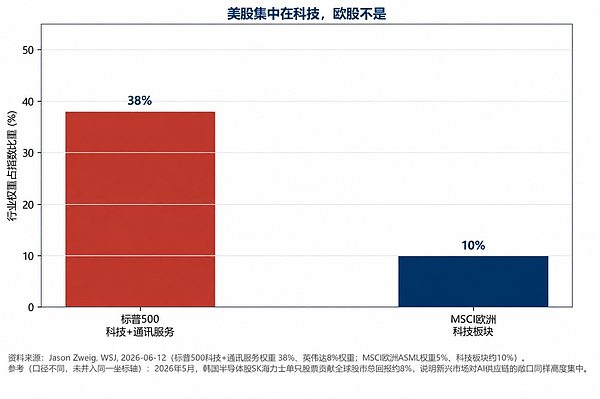
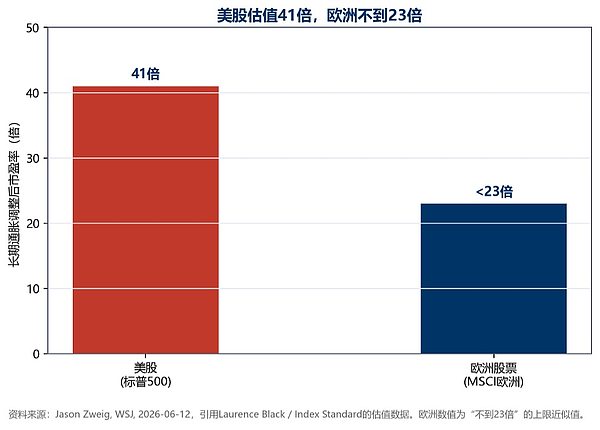
标普500指数中,科技与通讯服务板块合计占市值38%,仅英伟达一家就占8%。按长期通胀调整后的市盈率计算,美股当前估值已达41倍,接近2000年互联网泡沫时期的高点。过去十几年,美股虽不断经历局部泡沫(如3D打印、SPAC、加密货币等),但整体指数韧性较强,主要因这些泡沫多未依赖债务杠杆。
AI资本开支规模远超以往,潜在风险更高
与2000年不同,本轮AI驱动的资本开支规模空前。未来四年全球数据中心投资预计高达7万亿美元,且大量依赖债务融资。若AI故事最终落空,可能不仅冲击股市,还波及金融系统稳定性。
新兴市场并非真正的“分散”选择
许多投资者认为转向新兴市场可降低对美股科技股的依赖,但现实并非如此。截至2026年9月,MSCI新兴市场指数中信息技术板块权重高达43%,甚至超过标普500。其中,中国台湾和韩国合计占该指数近一半市值,而两地股市又极度集中于半导体:台积电占台湾指数55.2%,三星电子与SK海力士合计占韩国指数60.8%。仅这三家公司就占整个新兴市场指数27.8%的权重。
欧洲股市:被忽视的真正分散选项
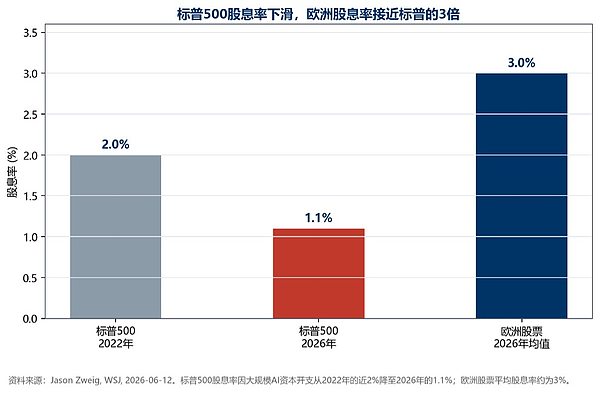
相较之下,欧洲股市在产业结构上与美股差异显著。科技股在MSCI欧洲指数中仅占约10%,最大成分股ASML占比仅5%。欧洲以金融、工业和医疗为主导,科技并非核心驱动力。估值方面,欧洲股市经通胀调整后市盈率不足23倍,约为美股的一半;股息率接近3%,是标普500(1.1%)的近三倍。
欧洲并非无风险,但提供不同风险敞口
尽管欧洲面临人口老龄化、增长乏力、能源依赖和创新不足等结构性挑战,今年以来已有近5亿美元资金流出欧洲ETF,市场情绪偏悲观。但正因预期低迷,一旦出现积极变化,其上行弹性可能更大。历史经验显示,在2000年科技泡沫破裂后,欧洲等“传统”市场跌幅更小、恢复更快。
多元分散的核心:应对未知而非预测未来
真正的投资分散,并非简单地从一个押注AI的市场切换到另一个同样押注AI的市场,而是构建在不同资产类别、国家和产业之间具有低相关性的组合。多元化的价值不在于提高短期回报,而在于承认投资者无法准确择时。面对不确定的未来,合理分散不是为了每次都赢,而是避免一次错误就导致重大损失。