

本报讯(作者 Yuki,Stablehunter/Money in Motion)上周在香港参加Web3 Festival,一个明显的感受是:几乎所有论坛与讨论都绕不开AI。当AI从生成内容转向替人执行任务、调用服务、处理资金流时,现有金融支付系统是否足够支撑成为焦点。
在早期Agentic Commerce场景中,如代订机票、续费SaaS或预订酒店,AI Agent可调用银行卡、信用卡、Apple Pay、Stripe或PayPal等现有支付体系。用户提前授权额度与规则,Agent在范围内自动付款,类似智能版自动扣款或企业虚拟卡。Visa、Mastercard和Stripe等传统机构也正布局,如Stripe与Tempo推出的Machine Payments Protocol(MPP)同时支持法币卡与稳定币。
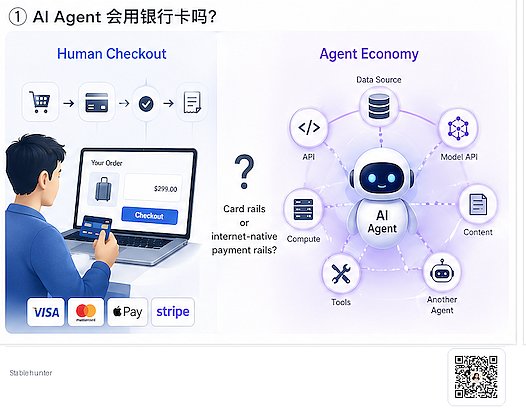
银行卡局限与机器原生支付协议需求
银行卡体系核心优势在于“结账”环节,即在已有商户环境完成支付,却未解决Agent Economy核心挑战:开放网络中,Agent如何为API、数据接口、模型服务等发起小额、高频、按需支付?当研究型Agent需临时调用数据库、购买报告、访问API时,当前多数API商业逻辑基于人类采购,对偶尔调用的Agent极不友好。Agent需要“请求即付费”体验。
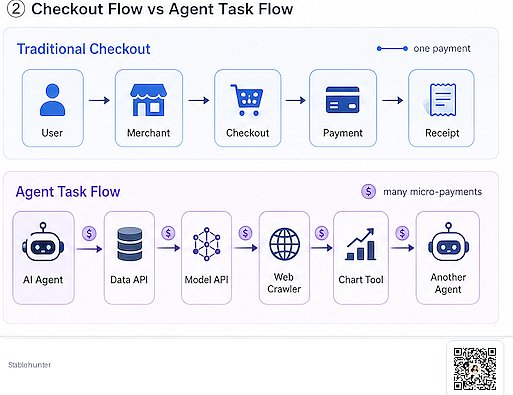
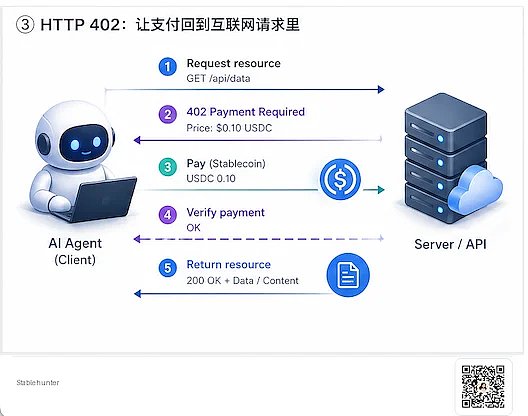
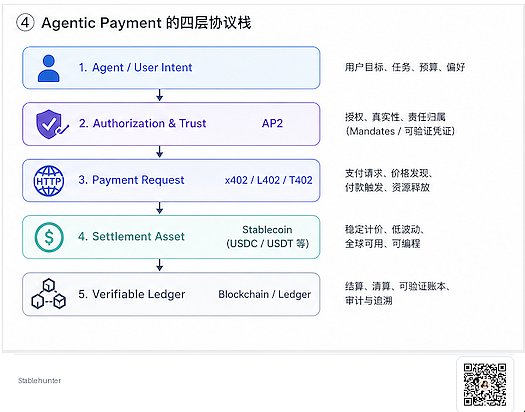
为此,x402、L402、T402等协议被提出,将支付嵌入HTTP请求-响应流程。x402重新激活HTTP 402 Payment Required状态码,Coinbase将其定义为“通过HTTP实现即时、自动稳定币支付的开放协议”。Tether WDK指出x402使付款成为Web Stack的“一等公民”。Google的AP2协议聚焦授权信任层。整体形成四层架构:AP2(授权信任)、x402/L402(支付请求)、稳定币(结算资产)、区块链(可验证状态)。
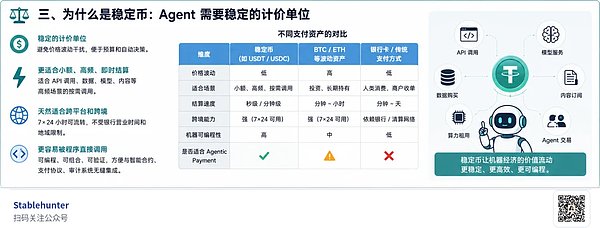
稳定币:机器经济的稳定计价单位
Agentic Payment倾向稳定币而非BTC、ETH或银行卡,因Agent是执行者而非投资者。一次查询仅0.1美元,若用高波动资产预算管理失效。稳定币(如USDC、USDT)提供接近法币的稳定计价,且具备程序可调用性、7×24结算与跨平台流动性。银行卡依赖银行时间、跨境清算,易中断。BIS报告指稳定币有缺陷,但当前最互联网原生结算资产。
区块链:可验证的责任链
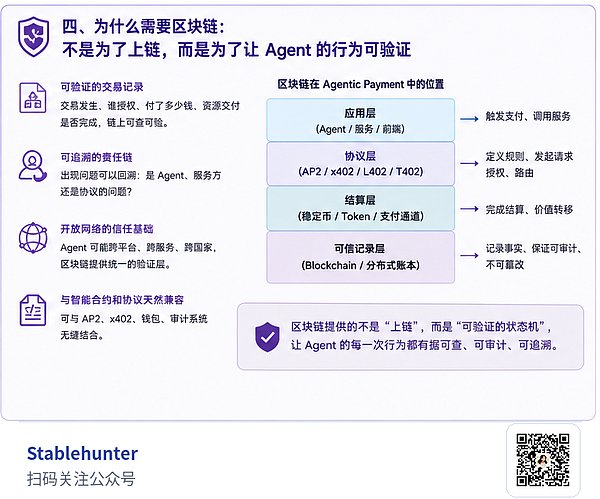
即便用稳定币,开放跨平台环境中每笔支出需回答:谁授权?花在哪?区块链通过不可篡改记录提供外部可验证证据链,非去中心化信仰,而是责任追溯现实需求。Bitcoin白皮书思想获新诠释:授权凭证、预算消耗、服务交付可被标准化审计。当然需配套风控机制防交易不可逆等风险。
支付系统分层演化
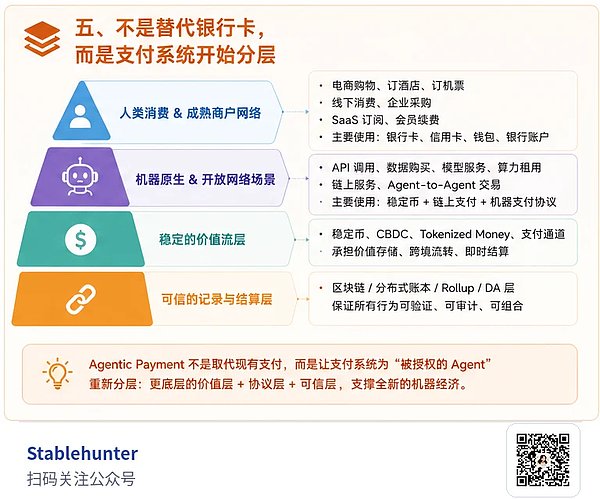
Agentic Payment非取代银行卡,而是推动分层:人类消费仍用银行卡,机器原生场景如API调用、Agent间交易逐步用稳定币与区块链。未来渐进:先接现有支付,再获细粒度授权,随后服务商支持机器可读支付,最终稳定币成小额高频跨境主流。
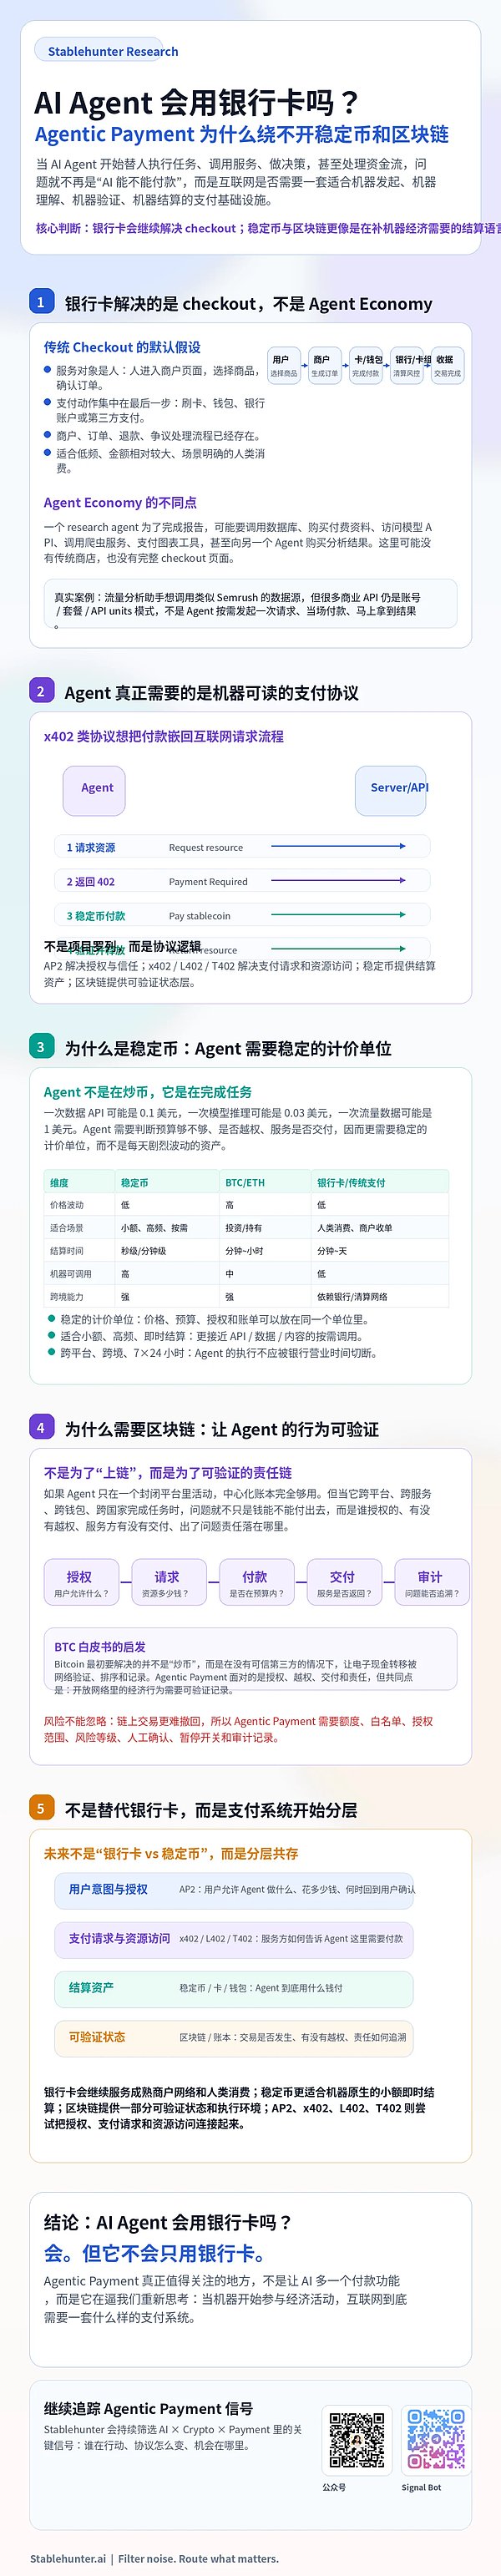
归根结底,Agentic Payment本质是支付系统面对软件代理新经济主体的重构,需要融合授权、请求、结算与验证的协议栈。