

收益趋同时代,控制权成为核心考量。过去用户选择ETH质押方案时,往往聚焦于APR高低、手续费比例或是否支持自动复利。然而,随着全网质押基准收益率被压缩至3%以下,各产品在账面收益上的差距已微乎其微。此时,一个长期被忽视却更为根本的问题浮出水面:质押后的ETH,究竟由谁控制?
以太坊质押的权限分离设计
以太坊协议在共识层巧妙地将验证器权限一分为二:Signing Key(签名私钥)与Withdrawal Credentials(提款凭证)。
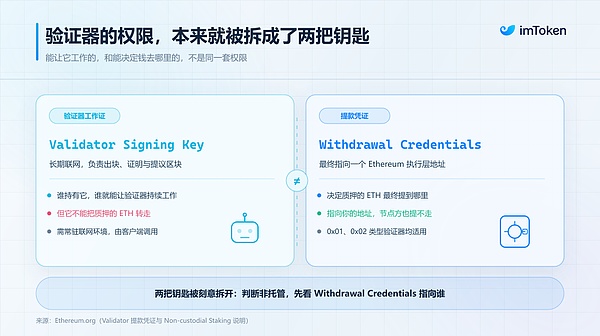
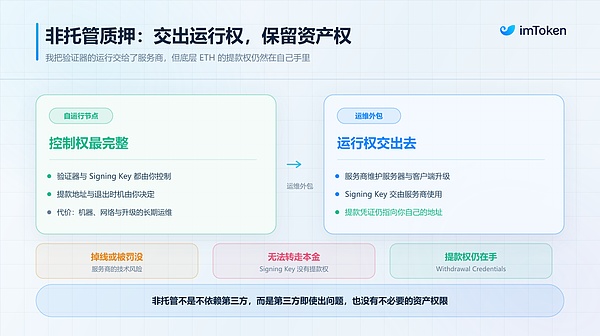
Signing Key用于日常共识任务,如区块提议和见证(Attestation),必须保持在线,但无法动用本金;而Withdrawal Credentials则决定了质押本金及收益最终可提取至何处,通常由用户冷钱包保管,无需联网。这一设计使得第三方可代为运维节点,却不具备资金所有权。
EIP-7002强化用户退出自主权
以太坊升级引入EIP-7002后,用户即使面对失联或不合作的节点服务商,也能通过执行层直接发起退出指令,强制关停验证器并排队退款。这意味着,只要Withdrawal Credentials掌握在用户手中,资产就不会因服务商“人间蒸发”而永久锁定。
四大角色的权限边界
一次ETH质押涉及四个关键角色:
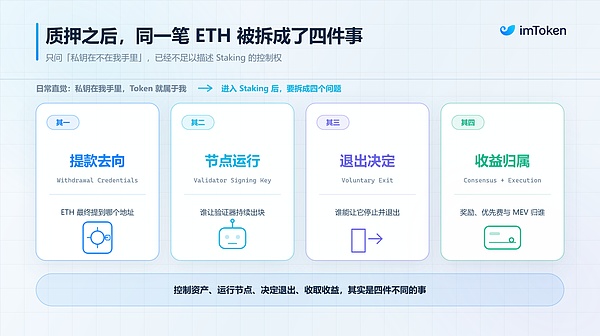
用户:在非托管模式下,保留提款控制权,资产虽进入Deposit Contract,但未转移所有权。钱包:仅作为权限管理入口,不自动获得提款权限。节点服务商:负责运行验证器、维护Signing Key,影响收益稳定性,但无法提走本金。以太坊协议:统一规定激活、退出、惩罚等规则,所有操作必须遵循链上逻辑。
流动性质押的权衡:Lido与stETH
以Lido为代表的流动性质押协议,通过发行stETH释放流动性,用户可自由交易或参与DeFi。但其底层ETH的Withdrawal Credentials由协议统一管理,用户持有的是权益凭证,而非专属验证器的提款权。赎回ETH需通过Lido提现队列,依赖智能合约、预言机与节点运营商协同完成。尽管无中心化机构可随意挪用资金,但信任边界已从“个人控制”转向“协议治理”。
选择取决于目标:流动性 vs 控制权
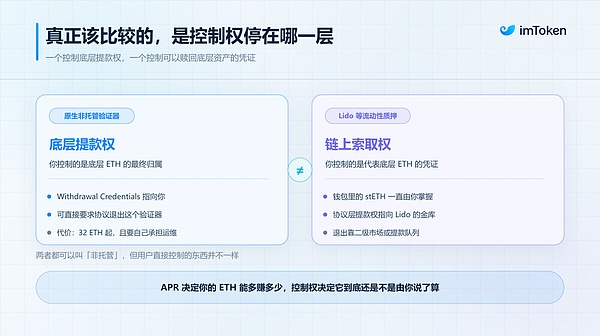
对于小额持有者或DeFi活跃用户,stETH提供更低门槛与更高资本效率;而对于拥有32 ETH及以上、追求长期沉淀的投资者,非托管原生质押虽牺牲流动性,却确保了最直接的资产控制权。
当收益率差距仅剩几个基点,安全与主权便成为决策天平上的决定性砝码。正如加密信条所言:“Not your keys, not your coins.” 在质押语境下,或许还应加上一句:“Not your withdrawal credentials, not your native stake.”